Có thể ủy quyền liên quan đến tài sản đang thế chấp không?
Văn bản: Công văn số 4908/BTP-BTTP ngày 01/07/2026
Trích yếu: Hướng dẫn nghiệp vụ về đặt cọc, ủy quyền và cho thuê tài sản đang thế chấp
Xem trực tiếp bản chụp văn bản gốc bên dưới ↓
1. Tình huống
Chủ sở hữu nhà đất đang thế chấp tài sản tại tổ chức tín dụng vì lý do công tác xa, đi định cư hoặc bận việc cá nhân nên muốn ủy quyền cho người thân, bạn bè hoặc đối tác thay mặt mình quản lý, sử dụng, hoặc làm việc với ngân hàng để nộp tiền tất toán, rút giấy chứng nhận.
Một số trường hợp khác, các bên mua bán nhà đất nhưng chưa đủ điều kiện chuyển nhượng (do đang vướng thế chấp hoặc chưa đủ điều kiện tách thửa) đã chọn giải pháp lập "Hợp đồng ủy quyền toàn quyền định đoạt" nhằm thay thế cho hợp đồng mua bán sang tên. Câu hỏi đặt ra là: Pháp luật hiện hành có cho phép ủy quyền liên quan đến tài sản đang thế chấp không? Công chứng viên có được chứng nhận các hợp đồng ủy quyền này?
2. Bộ Tư pháp hướng dẫn thế nào tại Công văn 4908/BTP-BTTP?
Tại Mục 2 Công văn số 4908/BTP-BTTP ngày 01/07/2026, Bộ Tư pháp đã phân tích:
Tuy nhiên, việc công chứng hợp đồng ủy quyền cụ thể thuộc thẩm quyền và trách nhiệm của Công chứng viên. Công chứng viên căn cứ vào quy định của Luật Công chứng, Bộ luật Dân sự, các quy định pháp luật liên quan và nội dung thỏa thuận cụ thể trong từng hồ sơ yêu cầu công chứng để xem xét, quyết định việc công chứng theo đúng thẩm quyền.
3. Hiểu đúng nội dung hướng dẫn – Tránh ngộ nhận "được phép 100%"
Cần nhấn mạnh rằng: Công văn của Bộ Tư pháp không khẳng định mọi hợp đồng ủy quyền liên quan tài sản thế chấp đều được công chứng 100%. Việc xem xét phụ thuộc hoàn toàn vào bản chất nội dung ủy quyền và thỏa thuận trong hợp đồng thế chấp với ngân hàng:
- Trường hợp ủy quyền hợp pháp, chính đáng: Ủy quyền quản lý tài sản, nộp tiền trả nợ ngân hàng, nhận thông báo của ngân hàng hoặc thay mặt chủ sở hữu làm việc với cơ quan đăng ký đất đai sau khi đã xóa thế chấp. Những nội dung này hoàn toàn phù hợp và được công chứng bình thường.
- Trường hợp ủy quyền định đoạt ngụy tạo mua bán: Nếu các bên thỏa thuận "ủy quyền toàn quyền chuyển nhượng, tặng cho, thế chấp tiếp" trong khi sổ đỏ vẫn đang nằm trong ngân hàng mà không có sự đồng ý của ngân hàng, thì giao dịch này tiềm ẩn vi phạm khoản 8 Điều 320 BLDS 2015 (nghĩa vụ của bên thế chấp không được chuyển nhượng tài sản thế chấp nếu không được bên nhận thế chấp đồng ý). Khi đó Công chứng viên có quyền từ chối công chứng.
4. Rủi ro khôn lường khi mua bán nhà đất bằng hình thức ủy quyền
Trong thực tế giải quyết tranh chấp và thi hành án, Văn phòng Thi hành án dân sự Ngô Xuân Trung đã chứng kiến nhiều hệ lụy nặng nề của việc "mua bán nhà đất trao tay qua giấy ủy quyền":
- Người ủy quyền qua đời: Theo Điều 140 và Điều 569 BLDS 2015, hợp đồng ủy quyền chấm dứt khi một trong hai bên chết. Tài sản khi đó thuộc về di sản thừa kế của hàng thừa kế của người bán, người mua có nguy cơ mất trắng hoặc vướng vào tranh chấp thừa kế kéo dài nhiều năm.
- Người ủy quyền đơn phương chấm dứt ủy quyền: Bên bán có quyền thông báo đơn phương chấm dứt hợp đồng ủy quyền theo luật định.
- Tài sản bị kê biên thi hành án: Dù người mua đã trả đủ 100% tiền và cầm giấy ủy quyền, nhưng trên Giấy chứng nhận chủ sở hữu vẫn là người bán. Nếu người bán phát sinh khoản nợ khác bị Tòa án tuyên xử, cơ quan THADS hoặc Văn phòng THADS vẫn có quyền kê biên thửa đất đó để thi hành nghĩa vụ trả nợ của người bán.
Văn bản gốc: Công văn 4908/BTP-BTTP của Bộ Tư pháp
Văn bản do Cục Bổ trợ tư pháp – Bộ Tư pháp ban hành ngày 01/07/2026. Nhấn vào từng trang để mở chế độ xem toàn màn hình.
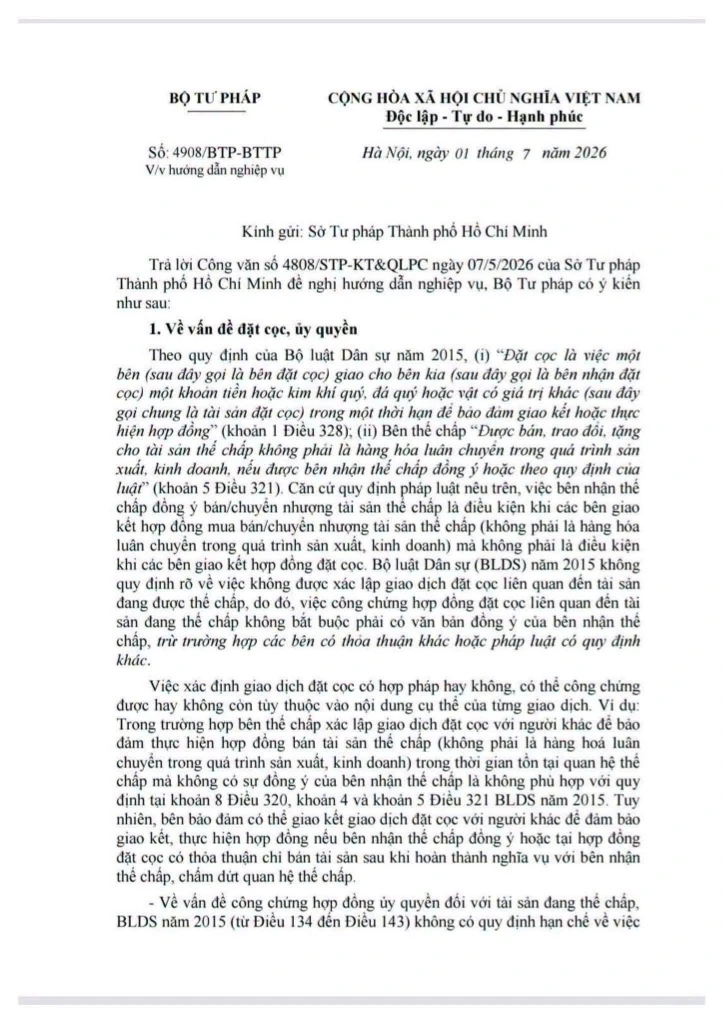
Công văn 4908/BTP-BTTP ngày 01/07/2026 — trang 1
Nhấn mở toàn màn hình ↗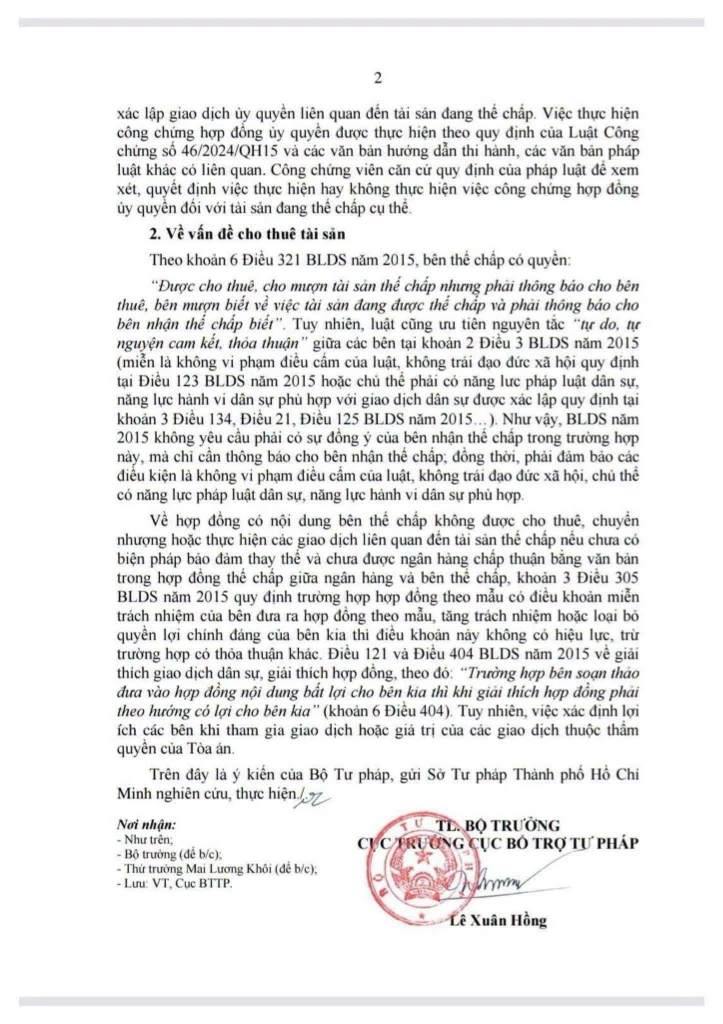
Công văn 4908/BTP-BTTP — trang 2
Nhấn mở toàn màn hình (Dấu đỏ) ↗Bạn đang băn khoăn về hồ sơ ủy quyền tài sản?
Đừng để những rủi ro ngụy tạo giao dịch làm mất quyền lợi tài sản hợp pháp của bạn. Hãy liên hệ với chúng tôi để được tư vấn lộ trình sang tên chuẩn luật.